Actualités locales
Rostand Kamdem: « Seule la refonte du cadre juridique pourrait transformer le financement de l’économie par les banques »


(Investir au Cameroun) – Fort de ses 16 années d’expérience dans le secteur bancaire, Kamdem Rostand, expert en gestion de performance et gestion des risques, souligne le paradoxe du secteur bancaire en CEMAC : des profits records pour les banques, mais une négligence persistante des PME, moteur essentiel de l’économie. Il attribue cette rentabilité à une gestion sélective des risques et au financement privilégié des titres publics. Toutefois, il met en lumière les limites de ce modèle et appelle à une réforme du cadre juridique pour libérer les banques des contraintes actuelles et favoriser un financement plus efficace des secteurs clés comme les PME. Dans cette interview, il détaille les leviers réels de la rentabilité bancaire et explique pourquoi seule une refonte du cadre juridique permettra de sortir de ce paradoxe.
Investir au Cameroun : Le secteur bancaire de la CEMAC présente un paradoxe manifeste : d’un côté, des établissements affichant des bénéfices records, de l’autre, des banques régulièrement accusées de ne pas répondre aux besoins de financement des PME, qui représentent plus de la moitié du PIB et 85 % des emplois, notamment au Cameroun. Comment expliquer ce contraste, alors que l’environnement économique est perçu comme à haut risque ? Quels leviers réels de rentabilité les banques ont-elles activés ces dernières années ?
Rostand Kamdem: Les risques existent bel et bien mais aujourd’hui mieux qu’hier les banques savent choisir comme on le dit dans notre jargon les « bons risques », elles ont su tirer les leçons du passé. Ceci dit, la rentabilité des banques dans notre environnement relève de la combinaison de plusieurs actions. Les plus déterminants que l’on peut évoquer ici sont :
- La politique de sélectivité des risques
Il est important de souligner que chaque banque adopte une approche qui lui est propre, guidée par une philosophie spécifique. Cette politique détermine le niveau d’appétence au risque en fixant des règles claires concernant les seuils de financement, le profilage des clients à financer, les formules de financement privilégiées (comme la facilité de caisse, le découvert ou le crédit amortissable), ainsi que les mesures de mitigation des risques, notamment les types de garanties exigées pour les prêts. Ces choix expliquent pourquoi certaines banques privilégient certains secteurs d’activité ou segments de clientèle. Le niveau de risque demeure un facteur clé dans la détermination des financements.
« Sur les autres compartiments du marché bancaire, les banques ont besoin d’engager de moyens financiers et humains important pour les campagnes marketing or elles sont épargnées de ce type de dépenses quand il s’agit de tout simplement souscrire aux titres publics»
- Le financement des titres des États
Ce choix est privilégié par plusieurs acteurs du secteur et ce pour plusieurs raisons. En premier lieu, nous avons le contexte dans lequel nous évoluons qui est très favorable à ce type de financement ; les appétits des États de la CEMAC en matière de trésorerie sont considérables ce qui en d’autres termes signifie qu’il y a le potentiel. Il suffit pour s’en convaincre de regarder le dynamisme observé au niveau du compartiment des titres publics.
En second lieu, ce mode de financement ne nécessite pas de gros coûts opérationnels comparativement aux autres. Ici la concurrence est moins rude. En termes plus clairs sur les autres compartiments du marché bancaire, les banques ont besoin d’engager de moyens financiers et humains important pour les campagnes marketing or elles sont épargnées de ce type de dépenses quand il s’agit de tout simplement souscrire aux titres publics. À titre illustratif, on peut ici prendre dépenses publicitaires liées à la conception des visuels de campagnes de crédit scolaire, à la location des espaces publicitaires….
En 3ième point, nous avons les taux de rémunération de ces titres publics qui vont souvent au-delà des 6%/an ce qui leur confère un caractère très rentable.
Un autre aspect et non des moindres est que depuis 2010, année où le Cameroun avait réussi sa toute première émission de titres publics (ECMR 5,6% 2010-2015), à ce jour les segments de financement a connu un très grand volume de transaction avec un risque de défaut de paiement jusqu’ici bien maîtrisé. Bien évidement qu’aujourd’hui il faille relativiser cela au regard des sonnettes d’alarme inhérentes au surendettement des États de la CEMAC.
IC : Arrêtons-nous sur les mécanismes qui encadrent la décision d’octroyer un crédit à un agent économique autre que l’État. Existe-t-il des critères standardisés, ou les banques adaptent-elles leurs méthodes d’évaluation en fonction du profil du demandeur ? Et si oui, comment ces ajustements sont-ils encadrés pour éviter les biais défavorables à certaines catégories d’entrepreneurs ?
RK: Comme mentionné précédemment, bien que la base soit commune, c’est-à-dire l’optimisation du couple rentabilité/risque, chaque banque définit une politique de crédit qui lui est propre, en fonction de ses réalités et des contraintes de son environnement. Autrement dit, aucune banque ne peut se projeter sans tenir compte de ce qu’elle souhaite faire, de ce qu’elle peut faire et de ce qui lui est permis de faire. En conséquence, il est important de souligner que la vision d’une banque a une influence significative sur sa politique de crédit. De plus, son niveau de fonds propres détermine les seuils de financement qu’elle peut atteindre. Enfin, ses choix stratégiques, marketing et son appétence pour le risque orientent ses segments de marché cibles.
Vous pouvez par exemple trouver une banque qui finance un agriculteur avec beaucoup d’enthousiasme mais une autre ira à pas très lents sur ce type de profil. Bien plus encore, de manière générale par exemple, le financement des particuliers salarié sera presque toujours assujetti dans les banques au recueil préalable d’une AVI entendez par là Attestation de Virement Irrévocable. La particularité ici réside dans le fait que dans certains établissements de crédit, on vous proposera un financement dès le premier mois où votre employeur aura fait virer votre salaire sur votre compte courant.
Dans d’autres banques, l’on vous dira que ce n’est qu’après 03 mois que l’on pourra vous financer car il se sera écoulé suffisamment de temps pour apprécier la régularité de votre salaire. De même avec les PME qui opèrent dans les marchés publics, vous verrez certaines banques stopper l’octroi des crédits d’accompagnement des marchés publics au 3ième trimestre de l’année pour éviter les risques liés à la forclusion du marché.
Mais, d’autres institutions bancaires offriront des crédits d’accompagnement sur toute l’année aux PME de ce secteur avec des formules de financement adaptées (émission d’une caution de garantie de paiement à l’endroit du fournisseur, relayée après obtention du PV de réception du maître d’ouvrage par le déblocage d’une facilité de caisse à la PME suivi du virement direct des fonds débloqués au fournisseur).
« En matière de financement, nombreuses sont les banques qui ont payé les frais d’un environnement difficile. Le niveau atteint traduit à la fois les difficultés que les banques rencontrent en matière d’asymétrie informationnelle d’une part et les défaillances du cadre juridique encadrant les procédures de recouvrement»
IC : La montée des créances douteuses, dépassant 860 milliards de FCFA au Cameroun, suscite des interrogations. Comment expliquer cette détérioration du portefeuille, malgré l’élimination des profils jugés risqués, notamment les PME ? Est-ce dû à une concentration des risques ou un mauvais calibrage des outils de sélection ?
RK : Cette situation est l’accumulation des conséquences de nombreuses expériences malheureuses sur plusieurs années. En matière de financement, nombreuses sont les banques qui ont payé les frais d’un environnement difficile. Le niveau atteint traduit à la fois les difficultés que les banques rencontrent en matière d’asymétrie informationnelle d’une part et les défaillances du cadre juridique encadrant les procédures de recouvrement de créance d’autre part.
IC : Dans ce contexte, le secteur bancaire réfléchit-il à de nouveaux instruments pour réduire son exposition, libérer des fonds propres et explorer des segments de clientèle à fort potentiel mais à risque non conventionnel ?
RK : Je pourrai répondre par l’affirmative ici au regard des formules de financement proposées par les banques qui allient à la fois innovation et réalités contextuelles de notre environnement. Plus haut j’ai présenté un exemple de formule de financement à la fois innovant et adaptée aux réalités contextuelles qui permet à certaines banques de financer sur toute l’année les PME qui opèrent dans les marchés publics. On peut également ici citer les produits de financement des secteurs d’activités bien spécifique à l’instar de celui de l’agriculture ou encore l’ouverture de guichet spécialement à la promotion de l’entreprenariat féminin.
IC : Face à ces limites, les régulateurs sont souvent pointés du doigt. Plusieurs voix critiquent, par exemple, le caractère trop rigide de la politique de provisionnement, jugée inadaptée aux réalités du terrain, notamment aux délais et obstacles judiciaires liés à l’apurement des créances. Qu’attendent concrètement les banques d’une évolution réglementaire dans ce domaine ?
RK : Je ne saurai parler au nom de la corporation bancaire n’ayant pas qualité pour le faire mais en ma qualité de consultant indépendant dans le domaine, je dirai tout d’abord que le régulateur est dans son rôle mais aussi que ce n’est pas la volonté de financer l’économie qui manque au niveau des banques. Vous ne trouverez aucun discours de Dirigeants de banque où il n’est pas fait mention d’une volonté affichée de financer l’économie et en particulier les secteurs porteurs comme celui des PME. Les régulateurs sont dans leur rôle dont l’objectif premier reste la protection de l’épargne et du système bancaire dans son ensemble pour que ne surviennent plus pareille crise que celle des années 90.
« Il faut en moyenne 05 ans à une banque pour réaliser une garantie. 05 ans de procédure c’est à l’évidence trop long mais aussi et surtout trop coûteux quand on sait qu’en plus des frais de procédure d’autre charges continuent de courir.»
Le besoin à mon sens va plus loin et si l’on fait un raisonnement basé sur la méthode des « 05 pourquoi ? » on pourra attaquer le fonds du problème et y apporter des solutions les plus appropriées. Il s’agit d’un pan sur lequel ni les banques, ni le régulateur ne dispose d’un levier d’action à savoir le cadre judiciaire. Il est à mon humble avis la clé. L’on pourrait se questionner et se demander si les décisions de justice en matière de réalisation de garantie sont toujours exécutoires ? Est-ce que le corpus des lois qui traitent de la pénalisation du non remboursement des crédits dans notre pays revêt-il un caractère dissuasif ? Il y a de cela quelques années, un Dirigeant de la corporation bancaire décriait le fait qu’il fallait en moyenne 05 ans à une banque pour réaliser une garantie. 05 ans de procédure c’est à l’évidence trop long mais aussi et surtout trop coûteux quand on sait qu’en plus des frais de procédure d’autre charges continuent de courir.
« Dans une configuration où coalisent à la fois la cherté des dépôts clientèle, le niveau de risque élevé, les contraintes règlementaires et les attentes des actionnaires, seule la refonte du cadre juridique pourrait changer véritablement la donne du financement de l’économie par les banques.»
En effet, pendant que les procédures judiciaires suivent leur cours, dans le même temps :
- Les banques se doivent de respecter le règlement COBAC 2018/01 qui fixe les règles provisionnement des créances douteuses très strictes avec un provisionnement intégral sur 03 ans maximum des créances douteuses. Comme je le disais, le régulateur est dans son rôle ;
- Les banques se doivent de continuer de supporter un coût de la ressource de plus en plus élevé. En effet, on ne devrait pas perdre de vue que les banques font de l’intermédiation c’est-à-dire qu’elles collectent l’épargne auprès des agents économiques à capacité de financement pour octroyer des crédits aux agents économiques à besoin de financement. Les taux d’intérêt offerts par les banques pour la rémunération des dépôts clientèle sont passés de 2,45%/an en 2009 à près de 5%/an aujourd’hui pour certains types de dépôt.
Dans une configuration pareille où coalisent à la fois la cherté des dépôts clientèle, le niveau de risque élevé, les contraintes règlementaires et les attentes des actionnaires, seule la refonte du cadre juridique pourrait changer véritablement la donne du financement de l’économie par les banques.
IC : Une piste de réforme fait son chemin : la dynamisation du marché secondaire des titres publics. Cette évolution permettrait de libérer du capital réglementaire et de réorienter une partie des ressources longues vers de nouveaux secteurs à explorer. Une telle dynamique est-elle envisageable à court terme dans un pays comme le Cameroun ? Et surtout, quelles en seraient les conditions de succès ?
RK : les réformes engagées par la BVMAC vont dans ce sens. A mon avis, le marché continuerait à son rythme à évoluer pour un jour, pas lointain peut-être si les politiques s’en mêlent atteindre le niveau de dynamisme observé ailleurs sur le continent.
Propos recueilli par Idriss Linge
Rejoindre notre chaîne télégram pour avoir les dernières infos
Cliquez ici


Alors que le budget de l’État camerounais atteint 8 816,4 milliards de francs CFA en 2026, contre 3 746,6 milliards en 2015, l’économiste et responsable politique Louis-Marie Kakdeu s’interroge sur l’utilisation des ressources publiques.
Dans une chronique consacrée à la gestion des finances publiques, il pointe le poids de la dette, les dépenses de fonctionnement, les risques de corruption et les difficultés d’exécution des investissements.
Intitulée « Cameroun : où va l’argent de l’État ? », cette analyse met en débat l’efficacité de la dépense publique, au-delà de la progression des enveloppes budgétaires. Pour son auteur, l’augmentation des ressources mobilisées par l’État ne se traduit pas suffisamment par des infrastructures et des services publics à la hauteur des attentes des populations.
Lire la chronique de Louis Marie Kakdeu :
Cameroun : Où va l’argent de l’Etat ?
En dix ans, le budget de l’État du Cameroun a plus que doublé, passant de 3746,6 milliards FCFA en 2015 à 8816,4 milliards FCFA en 2026. Mais, alors que ces chiffres donnent l’impression d’une trajectoire ascendante de la puissance publique, une interrogation fondamentale demeure chez les citoyens : où va réellement ces milliards ? L’examen attentif des lois de règlement (documents arrêtant définitivement l’exécution des budgets votés à l’Assemblée nationale) et des rapports d’évaluation du FMI et de la Banque mondiale livre un constat sans équivoque : les arbitrages financiers de la dernière décennie ont été dominés par le poids de la dette publique, du fonctionnement institutionnel et des détournements des deniers publics, au détriment de l’investissement productif et des dépenses sociales.
1. Le service de la dette est le premier poste budgétaire du pays
L’argent public sert d’abord à rembourser les dettes. En 2024 seulement, le service de la dette publique représentait à lui seul 24% de l’ensemble des dépenses ordonnancées de l’État (avec plus de 1 600 milliards FCFA exécutés sur une prévision de 2 252 milliards FCFA). Il faut dire que la dette publique est passée de moins de 25% du PIB en 2015 à plus de 43% du PIB en 2024, ce qui asphyxie l’économie. Les rapports d’évaluation du FMI soulignent un risque élevé de surendettement, qui contraint l’État à consacrer près de 1 franc CFA sur 4 uniquement au paiement du principal et des intérêts de sa dette.
2. Fonctionnement et masse salariale
En 2024, les dépenses de personnel atteignaient 1490,5 milliards FCFA, soit 22,6% des dépenses ordonnancées. Sur dix ans, la masse salariale de la fonction publique a progressé de plus de 60%, alors que l’État ne produisait pas proportionnellement la croissance. Pire, la consommation de biens et services et les charges de fonctionnement des ministères et autres institutions représentent un bloc structurel d’environ 25% des budgets annuels, caractérisé régulièrement par des impayés et une accumulation de restes à payer (comme en témoigne la dette locative de l’État).
3. Les détournements de deniers publics en hausse
Si le rapport annuel de la Commission Nationale Anti-Corruption (CONAC), pour l’exercice 2025, ne présente qu’un préjudice financier subi par l’État de 6,2 milliards FCFA, c’est parce qu’au fil du temps, l’on ne poursuit plus grand monde en justice ! La CONAC ne travaille que sur des cas signalés et/ou enrôlés ! Les détournements tracés et poursuivis par la justice et les organes de contrôle représentent moins de 2% du budget consolidé.
Or, dans la réalité, lorsque l’on regarde le rapport des bailleurs de fonds, la part réelle et systémique des détournements à travers des mécanismes de surfacturation, gaspillage, fraude, exécutions fictives, absentéisme payé (fonctionnaires fictifs), virements dérogatoires hors budget, est d’environ 15% de la valeur réelle du budget national annuel. Sauf que la corruption est devenue une normalité au Cameroun.
L’un des sujets les plus discutés dans les rapports de la Banque mondiale et du FMI sur le Cameroun porte sur les « subventions » aux produits pétroliers. Entre 2015 et 2023, cela a coûté plus de 2000 milliards FCFA au Trésor public. L’on appelle cela subvention alors que dans la structure des prix du litre de carburant, c’est le consommateur qui paie. Où part cet argent ? C’est aussi le consommateur qui paie la (re)construction de la SONARA, sauf que le budget annoncé a déjà été récolté plusieurs fois sans suite !
Pire, les rapports d’évaluation des bailleurs de fonds estiment que les détournements représentent une perte d’efficacité atteignant 30% du Budget d’Investissement Public (BIP). Sur la décennie, cela équivaut à un manque à gagner réel allant jusqu’à 4000 milliards FCFA sur la réalisation des infrastructures (routes, écoles, hôpitaux). L’opération de comptage physique des personnels de l’État (COPPE) a révélé sur la décennie des dizaines de milliers d’agents publics fictifs ou en situation d’irrégularité.
Les rémunérations indues versées et rattrapées représentaient jusqu’à 600 milliards FCFA sur la décennie, soit environ 4% de la masse salariale publique. Plus grave, l’audit approfondi mené sur les chapitres 65 (interventions de fonctionnement) et 94 (interventions en investissement) sur la décennie a mis en lumière l’évaporation de près de 1000 milliards FCFA au profit d’entreprises écrans ou pour des interventions dépourvues de justificatifs probants. Mais, comme j’ai dit, l’opération épervier s’est avérée politique et à tête chercheuse.
4. Les soldes engagées non décaissées
L’une des critiques récurrentes formulées par l’Assemblée nationale lors des débats sur les lois de règlement concerne le taux d’exécution des dépenses en capital (BIP). L’on a toujours parlé d’une sous-consommation chronique du budget et des emprunts. Sur la décennie, la part des SEND (Soldes Engagés Non Décaissés) s’est révélée particulièrement élevée, allant jusqu’à 70% du budget annuel global (soit environ les deux tiers du budget de l’État), et représentant près de 15% du PIB.
Les encours de SEND (prêts extérieurs signés avec les Partenaires Techniques et Financiers – PTF, mais non encore décaissés) ont fortement grimpé sous l’effet de l’accumulation des conventions de financement. En 2025, ils ont atteint le niveau critique de 5100 milliards FCFA, soit l’équivalent de près de 70% de l’ensemble des ressources et charges budgétisées de l’exercice. Le coût d’opportunité et les commissions d’immobilisation sont importants.
Le Cameroun subit le syndrome de la faible capacité d’absorption alors qu’il faut seulement travailler à résoudre les problèmes d’exécution qui sont : la faible maturité des projets, les retards dans les procédures d’expropriation, les lenteurs des décaissements et la complexité des procédures de passation des marchés publics.
En récapitulant les dix dernières années d’exécution budgétaire au Cameroun, l’on note qu’environ 15% seulement de l’argent public a été consacré au financement des routes, hôpitaux, écoles, réseaux électriques, etc. L’enjeu central pour la gestion des finances publiques camerounaises ne réside plus seulement dans la capacité à collecter des recettes ou à emprunter, mais dans la qualité de la dépense. Sans une restructuration audacieuse qui accorde la priorité absolue aux investissements générateurs de croissance, l’argent de l’État continuera principalement de financer son propre fonctionnement et le remboursement de ses dettes.
Courage à nous ! Pour ne pas rater mes prochaines chroniques, abonnez-vous et partagez autour de vous !
Louis Marie Kakdeu, MPA, PhD & HDR
Deuxième Vice-Président National du SDF
CLIQUEZ ICI POUR LIRE L’ARTICLE ORIGINAL SUR camerounactuel.com
Actualités locales
INTERPOL sollicité pour renforcer la sécurité aux frontières des six pays d’Afrique centrale

En marge de la 6e session du Conseil des chefs de police d’Afrique centrale à Yaoundé, le Président de la Commission CEMAC, Baltasar Engonga Edjo’o et le président d’INTERPOL Lucas Philippe ont tenu une audience sur la libre circulation, la lutte contre la criminalité transfrontalière et l’équipement des frontières.
La sécurité au cœur de l’intégration. En marge de la 6ᵉ session ordinaire du Conseil des chefs de police d’Afrique Centrale à Yaoundé, consacrée au renforcement de la lutte contre la criminalité transfrontalière, le président de l’Organisation Internationale de Police Criminelle (INTERPOL), Monsieur Lucas Philippe, en visite de travail au Cameroun, a accordé une audience officielle au Président de la Commission de la CEMAC, S.E. Baltasar Engonga Edjo’o.
Cette rencontre institutionnelle a permis de faire le point sur les enjeux stratégiques de la libre circulation au sein de l’espace CEMAC, tout en abordant le financement prioritaire des infrastructures, telles que les postes-frontières juxtaposés.
Les échanges ont également mis l’accent sur le renforcement de la sécurité frontalière, qui a fait l’objet d’un plaidoyer ciblé du président de la Commission auprès de l’OIPC-INTERPOL, notamment à travers l’équipement en lecteurs de passeports biométriques.
L’objectif est clair : concilier fluidité et sécurité. Alors que la CEMAC promeut la libre circulation des personnes et des biens, la porosité des frontières alimente trafics, terrorisme et criminalité organisée.
De même, l’accompagnement de la Communauté dans la création de corps de police dédiés aux frontières et la formation spécialisée des personnels ont été sollicités, en vue de dynamiser la coopération et d’assurer la fluidité des échanges intracommunautaires.
Une coopération qui pourrait se traduire par un appui technique d’INTERPOL, l’accès à ses bases de données et le renforcement des capacités des polices frontalières des six États membres.
CLIQUEZ ICI POUR LIRE L’ARTICLE ORIGINAL SUR camerounactuel.com
Actualités locales
le gouvernement active son dispositif d’urgence sanitaire après un cas confirmé au Nigeria
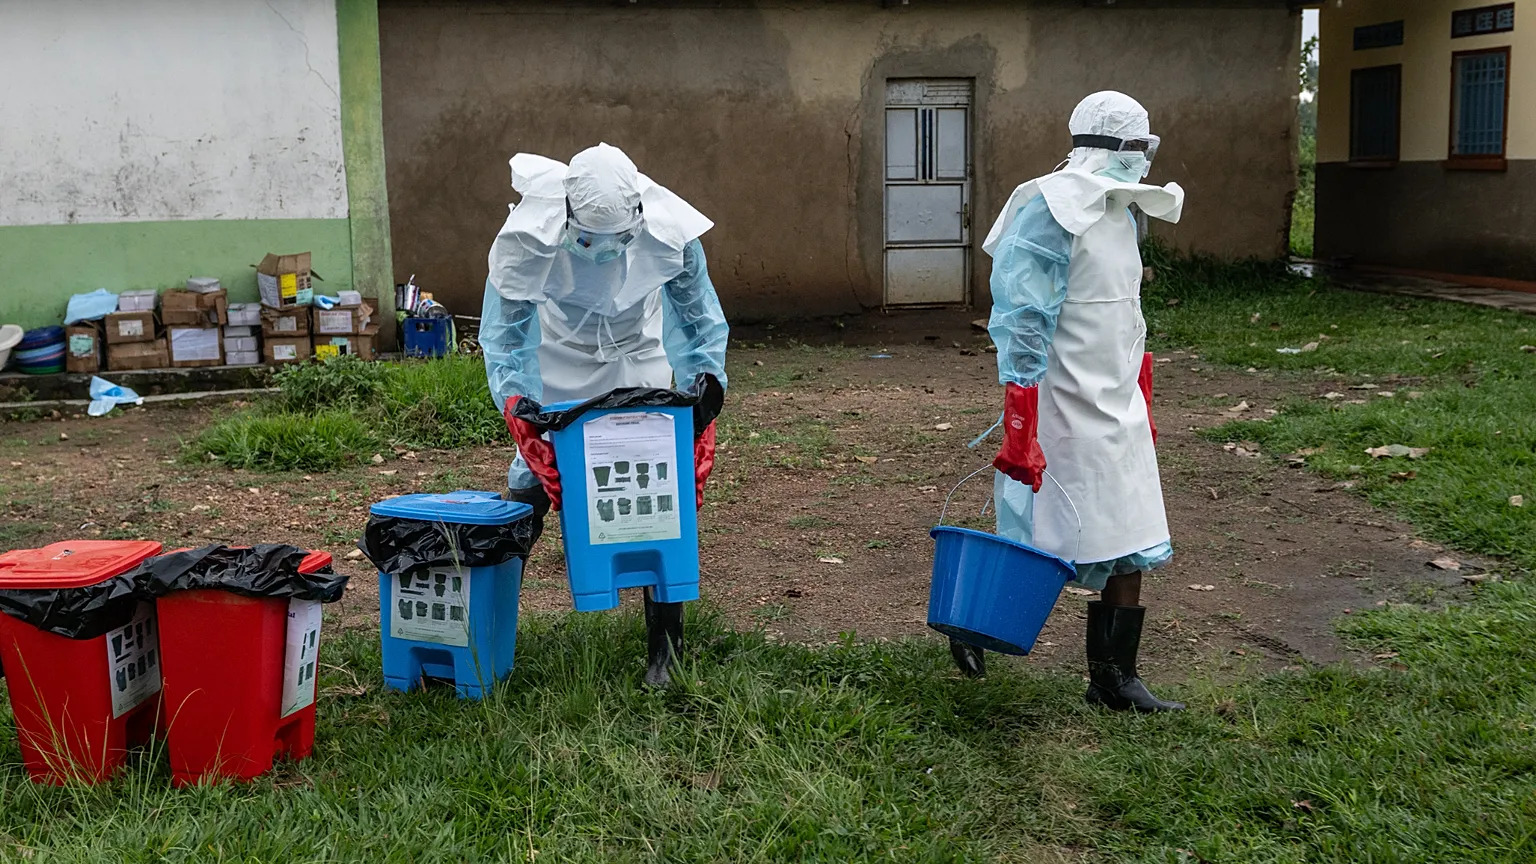
Le gouvernement camerounais active la stratégie de crise sanitaire pour prévenir une éventuelle importation de la maladie sur le territoire national.
Le Nigeria, pays voisin du Cameroun, a confirmé le 20 octobre dernier son premier cas de la maladie à virus Ebola, souche bundibugyo. Il s’agit d’une diplomate venue de l’Ouganda et qui a été prise en charge dans un hôpital privé à Abuja. Ce cas a permis d’identifier 44 cas contacts. Et les autorités ont renforcé la surveillance sanitaire ainsi que des contrôles aux frontières. Au Cameroun voisin, l’heure est à l’activation des mesures d’urgence pour prévenir l’importation de la maladie.
Le 2 octobre dernier, le Premier ministre, chef du gouvernement, a réuni les autorités sanitaires en vue de l’évaluation de la situation liée à cette épidémie. Au cours de la réunion qu’il a présidée dans son cabinet à Yaoundé, Joseph Dion Ngute a tenu à savoir ce que le département ministériel chargé de la santé a déjà fait au moment où l’épidémie est aux portes du Cameroun, juste au Nigeria.
D’après le ministre de la Santé publique au sortir de cette rencontre, le Cameroun n’enregistre à date aucun cas suspect. Il est question d’assurer la préparation aux événements de santé publique avant leur arrivée. Parce que lorsque les mesures suivent la crise, celle-ci coûte plus cher, a-t-il confié aux médias.
Après cette réunion à l’immeuble Étoile à Yaoundé, le ministre de la Santé publique préside une autre rencontre de crise ce jeudi au centre de coordination des opérations d’urgence de santé publique à Yaoundé. La réunion permettra de faire une évaluation du niveau de préparation du pays face à une éventuelle entrée du virus Ebola. Cette évaluation aboutira à des mesures à prendre pour mettre à niveau la stratégie de riposte. Au sortir de cette réunion, le ministre Malachie Manaouda entend multiplier des rencontres à d’autres niveaux, en l’occurrence au niveau des entrées du pays.
Présent au Nigeria, le virus Ebola fait déjà des ravages dans d’autres pays d’Afrique. Le plus grand foyer se trouve en République démocratique du Congo où les autorités déclarent 9 952 cas confirmés dont 4 602 décès au 19 octobre 2026. Le virus est aussi présent en Ouganda, au Kenya. Comme le Cameroun, le Bénin aussi multiplie des réunions pour préparer la riposte.
CLIQUEZ ICI POUR LIRE L’ARTICLE ORIGINAL SUR camerounactuel.com
 Société2 years ago
Présidentielle 2025 au Cameroun: voici les 10 candidats qui ont déjà déclaré leurs candidatures
- Dernières actualités2 years ago
Cameroun : Liste complète des 250 ethnies qui font la fierté de la nation
- Politique2 years ago
Présidentielle 2025 : voici les 10 candidats qui ont déjà déclaré leurs candidatures
- Politique2 years ago
Élections présidentielles 2025 au Cameroun : Quels candidats ont les meilleures chances de succès ?
- Sports2 years ago
A. Song ⁚ >
- Actualités locales7 months ago
Théodore Datouo élu président de l’Assemblée nationale du Cameroun !
- Sports2 years ago
Cameroun ⁚ les clubs déjà sous pression
- Société2 years ago
Obtenez votre CNI en 48 heures : voici les 13 centres d’enrôlement au Cameroun