Dernières actualités
Fintechs illégales : prêts express, taux abusifs… les dérives cachées des applications de microcrédit


Sur le réseau social Meta (ex Facebook), Mathieu Ngom, jeune habitant de Yaoundé, découvre une application mobile de crédit vantant des prêts instantanés sans garantie. Séduit par l’offre, il y souscrit un crédit de 16 000 FCFA, mais ne reçoit que 10 400 FCFA via Mobile Money, envoyé par un numéro identifié au nom d’une Fintech située à Douala, fondée en 2021 dans le but de fournir des solutions de paiement apprend-on.
Au moment du remboursement, il doit payer 16 104 FCFA, soit un taux implicite d’environ 40 % sur sept jours. « Ils m’ont dit que le délai de paiement est de sept jours, mais dès le quatrième jour, ils m’appelaient toutes les cinq minutes pour exiger le remboursement », raconte-t-il. Lorsqu’il s’interroge sur les montants, une standardiste lui explique : « Notre intérêt est de 104 FCFA seulement, les 6 000 FCFA, c’est pour l’application ». Une justification confuse qui masque un coût réel du crédit bien supérieur aux standards légaux. Au-delà du taux excessif, les pratiques de harcèlement et d’intimidation s’avèrent systématiques.
Mathieu découvre que l’entreprise appelle non seulement les contacts fournis lors de l’inscription, mais aussi des numéros présents dans son historique d’appels. Les plateformes de prêt en ligne obtiennent en effet, dès l’installation de l’application, l’accès aux données personnelles, aux répertoires téléphoniques et parfois même aux fichiers multimédias de l’utilisateur. Ces informations deviennent ensuite un levier de pression psychologique ou une ressource monétisable.
DES MICROCRÉDITS SOURCE DE SURENDETTEMENT DES USAGERS
Dieudonné, autre victime, illustre cette dérive. Après avoir contracté pour 90 000 FCFA de crédit, il se voit réclamer plus de 140 000 FCFA à rembourser. Le taux effectif qui avoisine également 40%, avec des échéances resserrées sur quelques jours. Lorsque le jeune homme tente de négocier, les prêteurs contactent ses collègues de travail, leur affirmant qu’ils sont garants de sa dette et risquent d’être signalés à la « Banque centrale ». Sous le poids du harcèlement, Dieudonné change de numéro et de compte mobile money.
Les publicités de ces plateformes restent omniprésentes sur les réseaux sociaux, notamment sous forme de vidéos promotionnelles. Elles vantent des taux d’intérêt mensuels fixés à 1 %, des délais de remboursement pouvant atteindre trois mois selon le montant emprunté, et l’absence totale de garantie exigée — des arguments séduisants qui ciblent les publics les plus vulnérables. « Pas de collatérale, pas de complication », clament-elles, avant d’assurer que l’argent est transféré « en moins de trois minutes » sur le compte mobile de l’emprunteur. Une offre séduisante, mais trompeuse : les intérêts cumulés, frais cachés et pénalités de retard transforment rapidement ces microcrédits en spirales de surendettement.
UN COMMERCE LUCRATIF DES DONNÉES PERSONNELLES DES USAGERS
Selon un économiste rencontré à Yaoundé, ces pratiques s’inscrivent dans une économie spéculative du crédit et de la donnée. Les fintechs de prêt non agréées construisent leur rentabilité sur deux leviers : d’une part, la marge usuraire issue d’intérêts cumulés, frais d’extension et pénalités ; d’autre part, la revente ou l’exploitation des données personnelles collectées auprès des utilisateurs. Ces informations – numéros de téléphone, géolocalisation, historique de paiement – sont valorisées sur des marchés secondaires du ciblage publicitaire ou de la notation comportementale, apprend-on dans la foulée.
Cette logique transforme la dépendance au crédit en produit économique. En monétisant à la fois le besoin d’emprunter et les traces numériques de l’utilisateur, ces entreprises réalisent des marges spéculatives difficilement traçables. La promesse d’inclusion financière masque ainsi un modèle d’exploitation fondé sur la précarité et la collecte massive de données personnelles.
Cette pratique, assimilable à de l’usure, est formellement interdite par la législation camerounaise. L’article 325 du Code pénal la définit comme le fait d’exiger ou de percevoir des intérêts supérieurs aux taux légalement fixés pour des prêts similaires. Les contrevenants s’exposent à une amende comprise entre 5 000 et 1 000 000 FCFA, doublée en cas de récidive, ainsi qu’à une peine d’emprisonnement allant de quinze jours à un an. Face à la multiplication des plaintes, le Ministère des Finances a publié, le 5 mai 2025, un communiqué rappelant que plusieurs sociétés exercent sans agrément des activités d’octroi de crédit, de transfert d’argent et de collecte de fonds via des plateformes numériques.
Le ministre y enjoint les promoteurs « de cesser immédiatement leurs opérations ainsi que toute forme de publicité ou de communication liée à ces activités financières ». Six mois après cet avertissement du ministre des Finances, plusieurs applications de prêt à court terme restent accessibles sur le Google Play Store, en violation des règles de la plateforme, qui interdisent les crédits d’une durée inférieure à soixante jours ou susceptibles d’« exposer les utilisateurs à des produits financiers trompeurs ».
En l’absence d’un contrôle effectif et d’une régulation numérique claire, ces fintechs continuent de prospérer dans les zones grises du marché financier camerounais. L’endettement à la demande, présenté comme une solution d’urgence, devient pour beaucoup un piège à intérêts où chaque clic, chaque donnée et chaque minute de retard se monétisent au profit de plateformes hors de portée des régulateurs.
Assainissement du secteur financier : le Minfi prépare la traque des opérateurs illégaux
Le ministère des Finances (Minfi) prépare une étape décisive dans la lutte contre les services financiers numériques non agréés. Une liste noire des plateformes de prêts et de transferts d’argent opérant sans autorisation est en cours de finalisation, selon une source interne au ministère. Elle servira de base à une phase répressive visant à assainir le marché, protéger les consommateurs et préserver le marché des établissements financiers légalement autorisés.
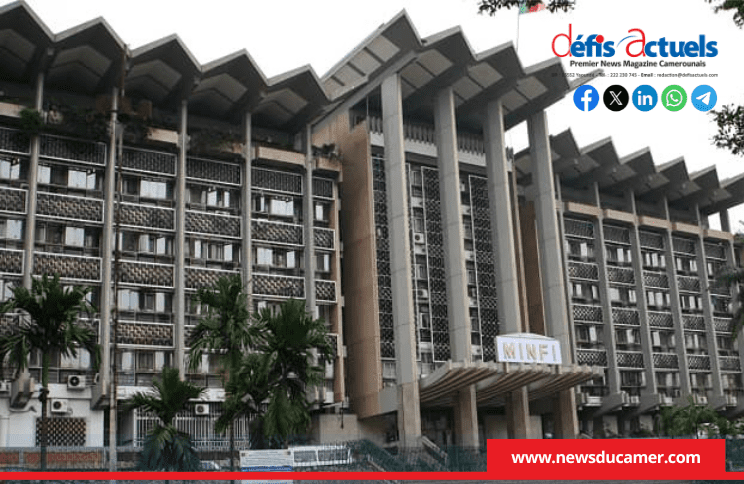
Dans un communiqué publié le 5 mai 2025, le ministre des Finances, Louis Paul Motaze, a dénoncé les activités de plusieurs sociétés opérant sur Internet sans agrément. Avec un ton ferme, le ministre s’est adressé « aux promoteurs des plateformes de collecte de fonds du public et de prêt en ligne, de cesser immédiatement leurs opérations ainsi que toute forme de publication, communication ou publicité en rapport avec l’activité financière ou susceptible de créer la confusion å ce sujet », lit-on dans le communiqué.
Ces entreprises mènent des opérations de collecte de fonds, d’octroi de crédit et de transfert d’argent en dehors du cadre légal. Elles utilisent des plateformes et applications numériques attractives, mais échappent à tout contrôle réglementaire. Le ministre exige également dans sa sortie, la suspension des campagnes de communication et de publicité de ces plateformes, souvent présentées comme des solutions rapides d’inclusion financière.
Selon une source au sein de ce département ministériel, plusieurs entreprises ont déjà déposé des dossiers de demande d’agrément depuis la publication du communiqué. Cette régularisation est exigée par la Commission bancaire de l’Afrique centrale (Cobac), l’organe chargé de superviser les établissements de crédit et de microfinance dans la sous-région. Mais la même source précise que certaines plateformes de crédit en ligne persistantes seront contraintes de fermer, une fois la liste noire rendue publique. Cette opération de recensement et de répression marque un tournant dans la régulation du secteur financier numérique au Cameroun.
En renforçant la traçabilité et la conformité des acteurs, le gouvernement cherche à éviter que les innovations technologiques ne deviennent des vecteurs d’arnaque et de déstabilisation monétaire. L’enjeu est double : protéger les usagers contre des pratiques abusives, tout en garantissant une concurrence loyale pour les institutions financières agréées, indique notre source au sein du ministère. Le rappel à l’ordre s’appuie sur le règlement du 21 décembre 2018 de la Communauté économique et monétaire de l’Afrique centrale (CEMAC), qui encadre les services de paiement.
Ce texte impose un agrément préalable à tout opérateur souhaitant exercer une activité financière professionnelle. L’agrément est une autorisation officielle délivrée par le ministère des Finances après vérification de la solidité juridique, technique et financière de l’entreprise. Il garantit que celle-ci est apte à manipuler des fonds du public en toute sécurité.
Dans son communiqué, le Minfi fixe un délai de trois mois aux promoteurs concernés pour régulariser leur situation. Passé ce délai, les contrevenants seront sanctionnés conformément à l’article 84 du règlement précité. Les sanctions peuvent aller jusqu’à la fermeture des plateformes, des poursuites administratives et judiciaires, voire des amendes lourdes. En parallèle, les prestataires agréés, les entreprises et les administrations publiques doivent rompre toute collaboration avec ces structures non autorisées, afin de couper leurs circuits de financement et d’éviter la contamination de l’économie formelle.
A l’observation, le ministère des Finances veut ainsi restaurer un équilibre entre innovation et sécurité, en s’appuyant sur la réglementation de la CEMAC et la supervision de la Cobac. Pour les consommateurs, cette campagne rappelle une règle simple : toute application ou plateforme proposant des crédits ou transferts d’argent sans agrément officiel présente un risque réel de perte et d’abus.
Crédit numérique : les applications de microcrédit dans le viseur du régulateur bancaire
Présentées comme un outil d’inclusion financière, les applications de crédit numérique exposent les usagers à des risques croissants. La Commission bancaire de l’Afrique centrale (Cobac) et le ministère des Finances renforcent leur contrôle face au surendettement et à l’exploitation des données.
Le rappel à l’ordre est clair : aucune plateforme de prêt ou de transfert d’argent ne peut exercer sans autorisation préalable. Cette exigence découle du règlement CEMAC du 21 décembre 2018 relatif aux services de paiement, qui établit le cadre juridique de la finance numérique dans les six pays membres. Ce texte interdit à toute personne physique ou morale non agréée de fournir, à titre professionnel, des services tels que la collecte de fonds, l’octroi de crédit, le transfert d’argent ou toute autre opération liée à la gestion des moyens de paiement.
L’objectif est de protéger les fonds du public et de préserver la confiance dans le système financier sous-régional. En pratique, cela signifie qu’une entreprise qui propose du microcrédit via une application mobile doit disposer d’un double agrément : celui du ministère des Finances, en tant qu’établissement de paiement, et celui de l’Agence de régulation des télécommunications (ART), pour l’usage des technologies de téléphonie mobile.
Ce contrôle conjoint vise à vérifier la solidité juridique, technique et financière des opérateurs avant leur entrée sur le marché. La Banque des États de l’Afrique Centrale (BEAC) joue un rôle clé dans ce dispositif. Conformément à l’article 19 du règlement, elle assure la surveillance de la conformité et de la sécurité des solutions techniques utilisées pour fournir les services de paiement. Lorsque ces services reposent sur des technologies mobiles, la BEAC peut collaborer avec les autorités nationales de régulation des télécoms pour s’assurer de la fiabilité des plateformes.
Cette articulation institutionnelle illustre la complexité de la régulation du secteur, situé à la croisée de la finance et du numérique. Les établissements de crédit et de microfinance déjà agréés dans la CEMAC ne sont pas exemptés de contrôle. L’article 37 du règlement du 21 décembre 2018, les oblige à déclarer à la Cobac tous les services de paiement proposés et les outils technologiques utilisés. Tout changement ou extension d’activité doit être notifié et validé par la Commission bancaire.
Cette exigence vise à éviter la prolifération d’offres non autorisées sous couvert d’activités déjà agréées. Les sanctions prévues en cas de non-conformité sont strictes. Les articles 79 à 81 du règlement interdisent la fourniture illégale de services de paiement et toute communication susceptible d’induire le public en erreur. Il est par exemple interdit à un établissement de paiement de se présenter comme une banque, afin d’éviter toute confusion sur la nature de ses activités.
Ces mesures visent directement les plateformes de crédit en ligne qui ont proliféré au Cameroun ces dernières années. Nombre d’entre elles opèrent sans agrément, promettant des prêts rapides, accessibles en quelques clics, mais assortis de taux d’intérêt très élevés et de clauses opaques. En contournant les mécanismes de contrôle bancaire, ces opérateurs exposent les emprunteurs à des risques de surendettement, de fraude et de violation de leurs données personnelles.
En durcissant les règles du jeu, les autorités monétaires et financières cherchent à rétablir un équilibre : garantir l’accès aux services financiers tout en protégeant les consommateurs contre les excès d’un marché encore largement informel.
Rejoindre notre groupe télégram pour avoir les dernières infos
Cliquez ici

Dernières actualités
Karen, policière spécialisée dans les violences conjugales, tuée à coups de machette par son ex-compagnon

Le drame est particulièrement bouleversant. Karen, une policière qui exerçait notamment dans la prise en charge des violences intrafamiliales, a été sauvagement tuée à coups de machette par son ex-compagnon. Un féminicide qui soulève une nouvelle fois de douloureuses questions sur la protection des femmes victimes de violences conjugales.
La victime, qui avait déjà connu des épisodes de violences au sein de son ancienne relation, a été prise pour cible par son ex-mari. Selon les informations rapportées dans cette affaire, l’homme était déjà connu des services judiciaires pour des faits liés à des violences, du harcèlement et au non-respect de mesures de protection qui avaient été prises à l’encontre de la victime.
Malgré les démarches entreprises pour se protéger, Karen n’a malheureusement pas échappé à la violence de son ancien compagnon. Le drame s’est produit alors que la policière tentait de poursuivre sa vie après leur séparation. Elle avait notamment obtenu une mutation et s’était reconstruite dans un nouvel environnement.
Les circonstances de cette tragédie témoignent de la gravité des violences exercées dans le cadre des relations conjugales et de leurs conséquences parfois irréversibles. L’agression à la machette a coûté la vie à la policière, laissant derrière elle ses proches et ses enfants dans une profonde douleur.
L’affaire a également suscité une vive émotion en raison du parcours professionnel de Karen. Elle travaillait dans un domaine directement lié à la lutte contre les violences intrafamiliales, un engagement qui rend ce drame particulièrement poignant. Au quotidien, elle était confrontée aux réalités des violences conjugales et à la nécessité d’accompagner les victimes.
Son meurtre rappelle que les violences conjugales peuvent persister après une séparation et que les menaces, le harcèlement ainsi que le non-respect des dispositifs de protection doivent être pris au sérieux.
L’enquête ouverte après ce féminicide doit permettre de déterminer précisément les circonstances du drame et d’établir les responsabilités judiciaires de l’auteur présumé.
Cette tragédie relance, une fois de plus, le débat sur les mécanismes de prévention, l’accompagnement des victimes et l’efficacité des mesures de protection face aux violences exercées par les anciens partenaires.

Journaliste – Actualité People
Emilie Delacrouz est journaliste spécialisée dans l’actualité people et le divertissement. Diplomée de l’Université de Rouen, Faculté des Sciences et Techniques, elle suit les événements culturels, les émissions de télévision, les célébrités et les nouvelles tendances qui animent les médias.Grâce à une veille permanente, elle propose des contenus accessibles, documentés et actualisés, permettant aux lecteurs de rester informés des sujets qui font parler.Domaines d’expertise : Actualité people, télévision, culture, influenceurs, lifestyle.
CLIQUEZ ICI POUR LIRE L’ARTICLE ORIGINAL SUR www.laminutedubuzz.com
Pour avoir les dernières infos
Cliquez ici
Dernières actualités
Appelée pour un accident, une ambulancière découvre que la victime est son propre fils
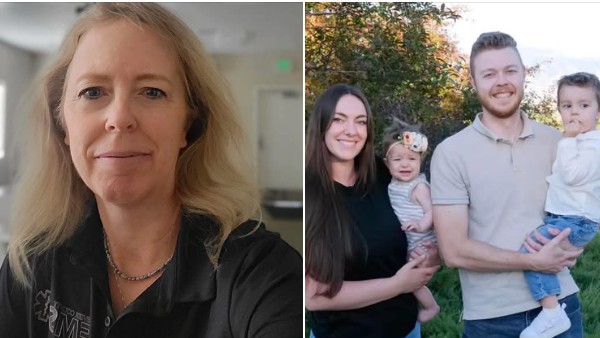
C’est une intervention qui a viré au cauchemar pour une ambulancière américaine. Le 16 novembre dernier, alors qu’elle était mobilisée sur un accident dans l’Utah, aux États-Unis, Tricia a découvert que la victime qu’elle tentait de secourir était son propre fils, Logan Mumford, âgé de 28 ans. Marié et père de deux enfants, le jeune homme a succombé à ses blessures malgré l’intervention des secours.
Le drame s’est produit dans la soirée du 16 novembre à Sigurd, une petite ville située dans le comté de Sevier, dans l’État de l’Utah. Ce jour-là, Logan Mumford aidait une voisine à réparer sa voiture, immobilisée et soulevée à l’aide d’un cric. Alors qu’il s’éloignait pour récupérer un éclairage supplémentaire, le véhicule aurait soudainement basculé, le coinçant sous la voiture.
Un voisin, présent au moment des faits, a rapidement alerté les secours après avoir entendu le véhicule tomber. Il a d’abord tenté de dégager le jeune homme, sans succès. Une équipe d’intervention a ensuite été dépêchée sur les lieux afin de lui porter assistance.
Elle découvre l’identité de la victime en entendant son nom
Parmi les secouristes mobilisés figurait Tricia, la mère de Logan. Selon les informations communiquées par le bureau du shérif du comté de Sevier, l’ambulancière n’a réalisé qu’il s’agissait de son propre fils qu’en entendant son nom prononcé sur les lieux de l’accident.
Sous les yeux de l’épouse du jeune homme, Tricia a alors tout tenté pour lui sauver la vie. Logan présentait de graves blessures, notamment un traumatisme crânien important. Inconscient, il a fait l’objet de plusieurs tentatives de réanimation avant d’être transporté par hélicoptère vers l’Utah Valley Medical Center.
Malheureusement, malgré les efforts des équipes médicales, le jeune père de famille n’a pas survécu.
Un père de deux enfants, une famille plongée dans le deuil
Logan Mumford laisse derrière lui son épouse ainsi que deux jeunes enfants, un garçon de 3 ans et une fille d’un an. Décrit par ses proches comme un homme généreux, toujours prêt à rendre service, il était apprécié pour sa disponibilité et son sens de l’entraide.
L’émotion est également immense au sein de l’équipe de secours, confrontée à une tragédie particulièrement difficile. Une collègue de Tricia a rappelé qu’aucune formation ne pouvait préparer une mère à intervenir sur un accident impliquant son propre enfant.
Une cagnotte en ligne a été lancée afin de soutenir la famille de Logan dans cette épreuve. Au 22 novembre, elle avait déjà recueilli plus de 65 000 dollars de contributions.
CLIQUEZ ICI POUR LIRE L’ARTICLE ORIGINAL SUR www.laminutedubuzz.com
Pour avoir les dernières infos
Cliquez ici

Les élections législatives du 7 février 2027 se feront avec Roger Mélingui comme simple électeur. Le président du groupe parlementaire du Rassemblement démocratique du peuple camerounais a perdu l’élection primaire interne au parti ce jour à Mfou. Au terme des consultations qui se sont déroulées par vote, le poids lourd de Mfou a perdu face à Élisabeth Aboui Bolo.
Ainsi, dans la guerre des sélections au sin du parti au pouvoir, la Mefou-Afamba a fait le choix de la transparence. Et un baron du régime est tombé. C’est un message fort que les militants du parti au pouvoir envoient à la hiérarchie du parti qui a très souvent opté pour une « dictature » face aux velléités démocratiques de la base. Au-delà des militants du Rdpc, c’est l’ensemble des électeurs qui se prépare à donner une nouvelle configuration à l’assemblée nationale et dans les conseils municipaux. D’autant plus que ce sont tous les partis politiques qui sont en ébullition. Et parmi le acteurs, les jeunes tiennent à se faire entendre.
Cavaye Yeguie Djibril
Né le 21 janvier 1951 à Yaoundé dans la région du Centre, Roger Mélingui est un haut cadre du Rdpc. Ancien ministre délégué auprès du ministre de l’Economie et des finances, du 21 juillet 1994 au 8 décembre 2004. Diplômé de l’institut des études politique de Paris (département économique et finance) et à l’Ecole supérieure des sciences économiques et commerciales (Essec) de Paris en 1977, Roger Mélingui a gravi progressivement les marches de l’administration publique, en étant fondé de pouvoir stagiaire à la Société nationale d’investissement (Sni) en 1977. En 1981, le jeune fonctionnaire est promu au poste de directeur des Etudes au sein de la même société ; avant d’être nommé la même année directeur général adjoint de l’Office national de commercialisation des produits de base (Oncpb), avant d’en devenir le directeur général le 15 mai 1984. Il sera promu ministre Délégué à l’Economie et aux Finances chargé du Budget, le 21 juillet 1994. Il quittera le gouvernement le 8 décembre 2004.
Longtemps sous veilleuse, Roger Mélingui a rebondi en 2020 en se faisant élire à l’Assemblée nationale. A la mort de Jean Bernard Ndongo Essomba, le comité central du Rdpc, le parti au pouvoir, le propulse président du groupe parlementaire Rdpc à l’Assemblée nationale en mars 2023. Il aurait pu n’y trôner que deux ans, mais à la faveur des prorogations des mandats des conseillers municipaux et des députés, Roer Mélingui aura présidé aux destinées du groupe parlementaire du Rdpc pendant quatre ans, à la fin du mandat en cours. Sauf si le Comité centrale corrige à sa guise la volonté de la base, comme ce fut le cas lorsque Cavaye Yeguie Djibril, le défunt président de l’Assemblée nationale, avait lui aussi perdu les primaires.
Rejoindre notre groupe télégram pour avoir les dernières infos
Cliquez ici
 Société2 years ago
Présidentielle 2025 au Cameroun: voici les 10 candidats qui ont déjà déclaré leurs candidatures
- Dernières actualités2 years ago
Cameroun : Liste complète des 250 ethnies qui font la fierté de la nation
- Politique2 years ago
Présidentielle 2025 : voici les 10 candidats qui ont déjà déclaré leurs candidatures
- Sports2 years ago
A. Song ⁚ >
- Politique2 years ago
Élections présidentielles 2025 au Cameroun : Quels candidats ont les meilleures chances de succès ?
- Actualités locales8 months ago
Théodore Datouo élu président de l’Assemblée nationale du Cameroun !
- Sports2 years ago
Cameroun ⁚ les clubs déjà sous pression
- Société2 years ago
Obtenez votre CNI en 48 heures : voici les 13 centres d’enrôlement au Cameroun