Connect with us

Dernières actualités

FECAFOOT : Samuel Eto’o appelé à briguer un 2e mandat

Published

on

FECAFOOT : Samuel Eto’o appelé à briguer un 2e mandat
Spread the love

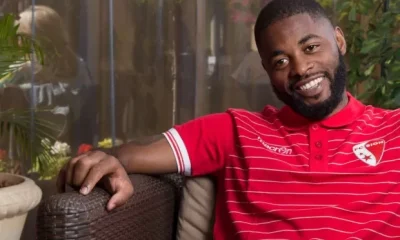
Selon les statuts de la Fédération camerounaise de football, un président peut briguer trois mandats consécutifs ou non. Sur la base de ce règlement, les membres de l’Assemblée générale de la FECAFOOT, réunis le 16 novembre dernier à Mbankomo, ont invité Samuel Eto’o à se présenter pour l’élection de 2025. Ce sera pour un deuxième mandat consécutif.

Avec une candidature déclarée pour le comité exécutif de la Confédération africaine de football, Eto’o pourrait à nouveau être porté à la tête de la fédération. C’est tout le souhait des membres de l’AG réunis lors de cette session ordinaire à Mbankomo. Ils estiment que la politique de l’ancienne star des Lions Indomptables, axée sur le relèvement du football camerounais, doit être pérennisée pour quatre années supplémentaires.

Il est à noter que Samuel Eto’o a pris ses fonctions à la présidence de la FECAFOOT en décembre 2021, à la veille de la CAN organisée par le Cameroun. Il avait battu son prédécesseur, Seidou Mbombo Njoya, qu’il affrontera encore pour la vice-présidence de la CAF en mars 2025.

Click to comment

Leave a Reply

Your email address will not be published. Required fields are marked *

Dernières actualités

Safacam prévoit une activité moins favorable au second semestre 2026

Published

on

Safacam prévoit une activité moins favorable au second semestre 2026
Spread the love

La direction de la Société africaine forestière et agricole du Cameroun (Safacam) justifie ces prévisions par le recul saisonnier de la production d’huile de palme et l’incertitude entourant les cours internationaux du caoutchouc.

Les résultats de la Société africaine forestière et agricole du Cameroun (Safacam) au cours de cet exercice 2026 sont donc peu reluisants. Ses comptes semestriels confirment la dégradation de sa rentabilité. Son résultat des activités ordinaires est passé de 4,88 milliards de FCFA au premier semestre 2025 à 2,91 milliards de FCFA à fin juin 2026, soit une diminution de 40,4 %.

Dans le même temps, le chiffre d’affaires a reculé de 10,6 %, à 15,76 milliards de FCFA, contre 17,62 milliards un an auparavant. Rapporté aux ventes, le résultat ordinaire est ainsi tombé de 27,7 % à 18,5 %.

L’examen des données par activité montre que la baisse du chiffre d’affaires provient essentiellement de la branche palmier. Ses revenus ont diminué de 13,5 %, passant de 12,86 milliards à 11,13 milliards de FCFA. Cette activité représente ainsi environ 93 % du recul global des ventes de Safacam, tandis que le chiffre d’affaires du caoutchouc a fléchi de 2,7 %.

Plus inquiétant encore, la direction de Safacam prévoit une activité moins favorable au second semestre, en raison notamment du recul saisonnier de la production d’huile de palme et de l’incertitude entourant les cours internationaux du caoutchouc.

Défis Actuels, le premier News Magazine Camerounais

Les projections de Socfinaf, qui contrôle indirectement l’entreprise à travers la société française SAFA, donnent une mesure de cette saisonnalité : sur les 17 840 tonnes d’huile de palme attendues pour l’ensemble de 2026, Safacam en avait déjà produit 14 135 à fin juin. La production prévue pour le second semestre ressort donc à 3 705 tonnes.

LE BÉNÉFICE POURRAIT CHUTER DE 3,2 À 1,3 MILLIARD DE FCFA EN 2026

Safacam pourrait donc terminer l’exercice 2026 avec un bénéfice net de 1,34 milliard de FCFA, contre 3,22 milliards de FCFA en 2025, soit une baisse de 58,3 %. Cette prévision figure dans le rapport semestriel de Socfinaf.

Ce document prévoit pourtant une progression de 3,6 % du chiffre d’affaires annuel, à 29,37 milliards de FCFA. Cette projection laisse entrevoir un second semestre déficitaire.

Selon les données de Socfinaf, Safacam avait déjà dégagé un bénéfice net de 2,03 milliards de FCFA à fin juin 2026, contre 3,47 milliards de FCFA un an plus tôt, soit un recul de 41,5 %.

Défis Actuels, le premier News Magazine Camerounais

Or, le résultat prévu sur l’ensemble de l’année n’atteint que 1,34 milliard de FCFA. La différence fait ressortir une perte nette implicite d’environ 687 millions de FCFA pour les six derniers mois de l’exercice.

Ce montant découle des prévisions de Socfinaf, qui combinent six mois réalisés et six mois estimés. Il ne constitue pas une perte déjà constatée.

LA PRODUCTION PLUTÔT EN HAUSSE

Cette évolution contraste avec celle de la production. Selon Socfinaf, Safacam a produit 14 135 tonnes d’huile de palme au premier semestre 2026, contre 12 184 tonnes un an plus tôt, soit une hausse de 16 %.

L’entreprise a donc produit davantage d’huile de palme sans parvenir à maintenir les revenus de l’ensemble de ses activités liées au palmier.

Pour expliquer le recul du chiffre d’affaires, la direction invoque un report de ventes d’huile de palmiste vers le second semestre. Le rapport semestriel de Safacam ne chiffre toutefois pas ces ventes différées. Il ne permet pas non plus d’identifier précisément les postes de charges ayant contribué à la diminution du résultat ordinaire.

Par Blaise NNANG
Défis Actuels du 20/10/2026

Rejoindre notre groupe télégram pour avoir les dernières infos
Cliquez ici

Continue Reading

Dernières actualités

Pronostic PSG vs Barcelone : Sur quoi parier dans ce choc de Ligue des champions

Published

on

Pronostic PSG vs Barcelone : Sur quoi parier dans ce choc de Ligue des champions
Spread the love

Le Paris Saint-Germain affronte le FC Barcelone lors de la troisième journée de la Ligue des champions. Ce choc très attendu se déroulera le mardi 20 octobre 2026 à 19h00 GMT, au Parc des Princes.

Actuellement à égalité parfaite avec 6 points chacun après leurs deux premiers matchs, les deux clubs dominent la phase de ligue et espèrent prendre l’avantage dans la course pour la première place.

  • Le PSG a trouvé le chemin des filets lors de chacune de ses 7 dernières confrontations contre Ba
  • Lors de 10 des 11 derniers affrontements entre les deux équipes, le total n’a jamais excédé 5 buts, selon lefootenbref.
  • Les Parisiens ont inscrit un but en seconde période dans 6 de leurs 7 derniers matchs face aux Catalans.
  • Barcelone a marqué lors de 10 de ses 11 dernières rencontres face au PSG en Ligue des champions.
  • Au moins un but a été inscrit par chaque équipe lors de leurs 6 dernières confrontations directes.
  • Lors des 5 derniers affrontements, il y a eu au minimum 11 corners par match.

Découvrez les meilleures cotes sur ce choc de Champions League sur le site du bookmaker renommé, 1xBet (telecharger-betapp.com).

Pronostic corners pour le PSG-Barcelone – Total moins de 11,5 – Cote : 1,3

Les précédents face-à-face entre ces deux cadors ont généré beaucoup d’action aux abords des buts, souvent favorables à de nombreux corners. Toutefois, il est intéressant de noter que lors de 8 des 9 derniers matchs du FC Barcelone en Ligue des champions, ce total n’a pas dépassé 11.

Pronostic buteurs pour le PSG-Barcelone

  • Ousmane Dembélé – Cote : 2,15
  • Lamine Yamal – Cote : 2,15

Les deux attaquants sont dans une forme éblouissante et apparaissent comme des choix prometteurs. Parier sur un but de Dembélé ou du jeune prodige Lamine Yamal pourrait s’avérer payant.

Pronostic score exact à la mi-temps pour le PSG-Barcelone – 1-1 – Cote : 6,5

Fort d’un début de saison impressionnant avec 11 victoires consécutives, Barcelone a les armes pour percer la défense du PSG au moins une fois. Cependant, soutenus par leur public et bien ancrés dans leur jeu sous les ordres de Luis Enrique, les Parisiens devraient marquer plus. Un score de parité 1-1 à la fin de la première mi-temps semble un scénario plausible avant une deuxième période plus disputée.

Rejoindre notre groupe télégram pour avoir les dernières infos
Cliquez ici

Continue Reading

Dernières actualités

CEMAC : la prolongation du conflit au Moyen-Orient pourrait freiner la croissance en 2026

Published

on

CEMAC : la prolongation du conflit au Moyen-Orient pourrait freiner la croissance en 2026
Spread the love

Le rapport sur la politique monétaire de septembre 2026 de la Banque des États de l’Afrique centrale (BEAC) évoque, parmi les risques internes et externes qui pourraient freiner la croissance en 2026 dans la Communauté économique et monétaire de l’Afrique centrale (CEMAC), l’escalade ou la prolongation des conflits au Moyen-Orient et en Europe de l’Est, la vulnérabilité climatique, le maintien de conditions financières internationales restrictives, la fragmentation géoéconomique, les tensions commerciales, le protectionnisme, les dérapages budgétaires, etc.

Selon le rapport sur la politique monétaire de septembre 2026 de la Banque des États de l’Afrique centrale (BEAC), la dynamique de croissance de la Communauté économique et monétaire de l’Afrique centrale (CEMAC) resterait exposée à plusieurs risques externes majeurs, exacerbés par la conjoncture récente. Il s’agit notamment de l’escalade ou de la prolongation des conflits au Moyen-Orient et en Europe de l’Est. Une perturbation durable des routes énergétiques et maritimes, prévient la BEAC, pèserait sur la demande mondiale, les coûts logistiques et les chaînes d’approvisionnement. Pour les pays de la CEMAC exportateurs de pétrole, l’effet prix favorable pourrait être neutralisé par la baisse des volumes, la hausse des coûts d’importation et l’incertitude sur les investissements.

La BEAC évoque également le maintien de conditions financières internationales restrictives. Une persistance de l’inflation mondiale, notamment sous l’effet de l’énergie, estime la BEAC, retarderait l’assouplissement monétaire et maintiendrait des coûts de refinancement élevés pour les États et les entreprises de la sous-région.

Il y a également la fragmentation géoéconomique, les tensions commerciales et le protectionnisme. Pour la BEAC, la multiplication des droits de douane, des restrictions technologiques et des politiques de relocalisation pourrait ralentir les échanges, contracter les flux d’investissements directs étrangers (IDE) vers les économies de la CEMAC et restreindre l’accès aux équipements et aux financements nécessaires aux projets miniers, énergétiques et industriels.

DES FRAGILITÉS AU NIVEAU INTERNE

Au niveau interne, les perspectives de croissance resteraient également exposées à plusieurs fragilités propres à la sous-région, notamment les dérapages budgétaires, les accumulations d’arriérés et les besoins élevés de financement de certains États, dans un contexte de liquidité bancaire encore contrainte et de vulnérabilité accrue liée au poids du service de la dette ; les retards dans la mise en œuvre des réformes structurelles et de gouvernance, notamment celles visant à améliorer la mobilisation des recettes non pétrolières, l’efficacité de la dépense publique, la gouvernance des entreprises publiques, le climat des affaires et l’efficacité de l’investissement public.

L’on évoque également les contraintes énergétiques et logistiques persistantes, relevées dans plusieurs pays de la sous-région, qui pourraient limiter la montée en puissance des projets industriels, miniers, portuaires et agricoles ; la vulnérabilité climatique, dont les effets (sécheresses, inondations, etc.) pourraient affecter les campagnes agricoles, la sécurité alimentaire, les infrastructures et les flux migratoires internes.

Dans ce contexte, la BEAC indique que la gestion proactive de la dette, la poursuite des réformes budgétaires et structurelles, l’application rigoureuse de la réglementation des changes et la préservation de la stabilité monétaire et financière devraient demeurer des priorités pour consolider la trajectoire de croissance à moyen terme dans la CEMAC.

Défis Actuels, le premier News Magazine Camerounais

DES RISQUES SUR LA TRAJECTOIRE DES PRIX

Au plan externe, la BEAC estime que la trajectoire des prix resterait principalement exposée à la volatilité des cours internationaux de l’énergie, des engrais et des produits alimentaires. Une prolongation des tensions au Moyen-Orient pourrait maintenir les prix du pétrole, du gaz, du fret maritime et des intrants agricoles à des niveaux élevés, avec des effets de second tour sur les coûts de transport, de production et de distribution dans la CEMAC.

Sur le plan interne, la remontée de l’inflation pourrait résulter de la dégradation de certaines infrastructures routières et logistiques, qui renchérirait les coûts d’acheminement des produits vers les marchés ; des tensions persistantes sur les prix de l’énergie et de certains services de transport, qui pèseraient sur les coûts de production et de transport dans plusieurs pays ; de l’insécurité sur certains corridors et des aléas climatiques, affectant l’offre agricole, avec des effets de second tour sur les transports, les services et les anticipations d’inflation ; des ajustements fiscaux et tarifaires destinés à renforcer la mobilisation des recettes publiques, mais susceptibles d’avoir des effets temporaires sur les prix.

Toutefois, fait remarquer la BEAC, les tensions sur les prix pourraient être contenues à moyen terme par l’amélioration de l’offre agricole locale, sous réserve d’un climat favorable, le développement de l’agro-industrie, le fonctionnement plus fluide des corridors, la diversification progressive des sources d’approvisionnement, l’accroissement des capacités de stockage et une politique monétaire prudente.

DES RISQUES SUR LA TRAJECTOIRE DES RÉSERVES DE CHANGE

Pour la BEAC, la trajectoire des réserves de change resterait globalement favorable à moyen terme, mais demeurerait exposée à plusieurs risques externes et internes.

Au plan externe, les principaux risques concernent une prolongation des tensions géopolitiques qui, bien qu’elles puissent soutenir temporairement les prix des hydrocarbures, pourrait renchérir le coût des importations de biens d’équipement et peser sur le solde de la balance des paiements ; et un durcissement des conditions financières internationales, qui pourrait limiter l’accès des États aux financements extérieurs et renchérir les opérations de refinancement de la dette.

Au plan interne, la consolidation des avoirs extérieurs de la Banque centrale pourrait être freinée par une exécution insuffisante des mesures de rapatriement et de centralisation des recettes d’exportation, notamment de la part du secteur extractif ; un alourdissement du service de la dette extérieure, captant une part importante des devises disponibles ; et des retards dans la réalisation des projets pétroliers, gaziers et miniers structurants, susceptibles de ralentir la progression des exportations et des recettes en devises.

Défis Actuels, le premier News Magazine Camerounais

Par Blaise NNANG
Défis Actuels du 20/10/2026
Rejoindre notre groupe télégram pour avoir les dernières infos
Cliquez ici

Continue Reading

Trending

Rejoindre notre groupe télégram pour avoir les dernières infosCliquez ici